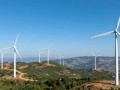


10月30日,韩国气候能源环境部正式启动2026年下半年海上风电固定电价合同竞争性招标。作为韩国去年6月发布《海上风电中长期招标路线图》后的新一轮放量动作,继上半年完成约1.8GW授标后,下半年招标规模进一步抬升至约2.2GW,全年4GW招标目标加速落地,规模经济效应与投资确定性同步增强。
本次招标固定式与浮式分类推进:固定式海上风电约1.7GW,其中普通招标约1.4GW、公共主导型招标约300MW;浮式海上风电约500MW。公共主导型机制延续上半年规则,要求公共机构以不低于一定比例参股,强化项目落地稳定性与社会接纳度,并鼓励关键设备导入本土供应链,带动韩国海风产业配套能力整体抬升。
价格机制方面,投标上限结合海内外海上风电LCoE波动、汇率及外部市场成本变化动态调整:固定式限价168937韩元/兆瓦时(约843元/兆瓦时),浮式限价174003韩元/兆瓦时(约868.27元/兆瓦时),较上半年分别下调1.34%与0.63%,释放持续降本信号。浮式赛道因全球仍处商业化初期,韩国借本轮招标依托制造基础提前卡位未来供应链,稳固中长期海风根基。
对产业链而言,韩国正从“规划驱动”转向“交付驱动”:更大规模、更严控价、更深本土化,将成为东北亚海风市场下一阶段的主基调。