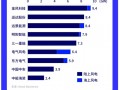


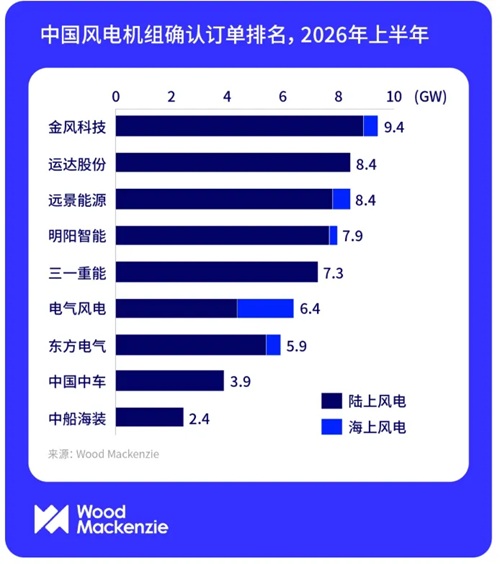
从整机商座次看,金风科技以9.4GW新签订单继续位居国内市场首位,并继续领跑陆上市场;电气风电则以2GW订单量领跑海上。整体榜单第2至第9名依次为运达股份、远景能源、明阳智能、三一重能、电气风电、东方风电、中国中车、中船海装。
透过数据可以看到,上半年陆上市场竞争白热化,前五名整机商之间咬得很紧,头部座次的差距被进一步压缩。技术路线层面,陆上风机平均单机容量已降至7MW以下,6.X MW、220米级叶轮直径平台成为当前招标与交付的主力机型,意味着陆上机型正从"堆容量"转向"拼单位度电成本"。
海上市场则呈现截然不同的格局。电气风电一骑绝尘,一举拿下超过半数的海上风电订单,在单机容量更大、准入门槛更高的海上赛道上建立起明显领先优势,也改写了对海上整机竞争格局的固有印象。
出海方面同样可圈可点。上半年中国整机商在17个海外市场共斩获7.4GW订单,海外市场正成为对冲国内订单波动、支撑整机商中长期增长的重要一极。