

10月27日,大金重工(002487.SZ/01081.HK)披露2026年第三季度报告。前三季度公司实现营业收入43.63亿元,同比下降5.05%;归母净利润7.10亿元,同比下降19.97%;扣非归母净利润6.91亿元,同比下降22.85%。其中Q3单季营收11.11亿元(同比-36.68%),归母净利润1.10亿元(同比-67.85%)。
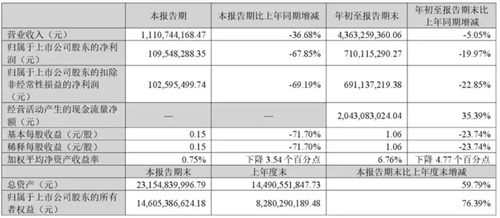
对于阶段性盈利波动,公司回应:Q3高毛利单桩产品交付占比下降,叠加人民币升值带来汇兑损失,共同拖累当期利润;若剔除汇率影响,前三季度净利润约8.6亿元,同比仍增长约6%,出口海工盈利水平维持高位。同时,前三季度毛利率由31.1%提升至35.6%,经营现金流净额20.43亿元,同比大增35.39%。
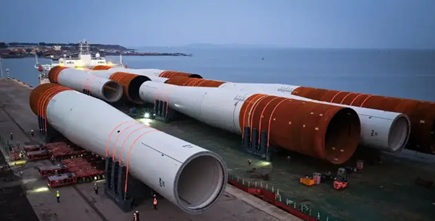
交付端亮点更为突出:报告期内海外海工产品交付量近15万吨,创历史同期新高。近两月,供应波兰BC Wind项目首批单桩、德国Nordseecluster B项目第一、二批次超大型单桩连续离泊发运,欧洲冰区与深远海高标准项目进入批量交付阶段。
转型层面,大金重工正加速从“单一装备制造商”走向“制造+运输+母港+安装”一体化交付商:
曹妃甸海工基地首批产品启运,产能链路贯通;
KING系列3艘4万吨级自有远洋运输船全面投运,EMPEROR系列重载船在建;
9月与挪威Ulstein签署ULSTEIN HX122(U-STERN®)安装船设计合同,主吊8000吨,适配15–30MW风机基础,补齐安装环节“最后一环”。
机构普遍判断,Q3是项目制交付节奏与汇率带来的阶段性低点,Q4起欧洲海工发运恢复,一体化交付能力有望逐步兑现为长期订单与利润弹性。