

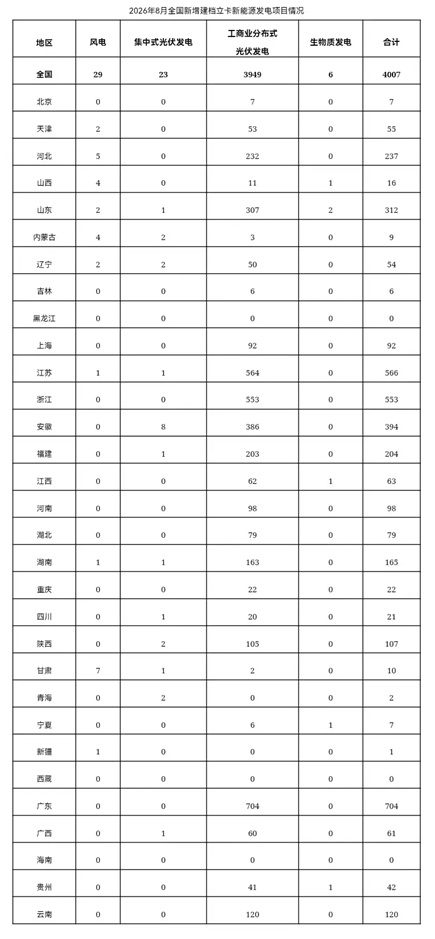
从结构上看,8月新增建档立卡项目几乎被光伏“包场”——光伏占比超99%,其中工商业分布式就占了3949个,是绝对主力;风电仅29个,生物质6个,新能源新增项目结构呈现“分布式光伏一家独大、风电谨慎推进”的格局。
放到当前行业节奏里看,这一数据并不意外:风电尤其是陆风、海风项目前期测风、用海、接入、环评等手续周期长,单项目规模大、决策重,月度新增立项数量天然少于“小快灵”的工商业分布式光伏;而2026年工商业侧绿电自发自用、隔墙售电、零碳园区等需求持续释放,分布式光伏立项节奏明显更快。
对风电行业来说,8月29个新增建档立卡风电项目虽在数量上不显眼,但每一个背后基本都是几十兆瓦甚至百兆瓦级体量。比起“个数”,更值得后续盯的是:这29个风电项目里有多少是海上风电、多少是大基地外送配套、多少是源网荷储一体化项目——这些才是决定下半年及2027年风电装机弹性的关键。
一句话看数据:光伏在“铺数量”,风电在“攒体量”,新能源新增侧的结构分化,正在把行业带入“分布式跑现金流、风电攒长期资产”的新阶段。