

自8月25日起,欧盟委员会正式按下暂停键——暂停意大利Saipem与挪威Subsea7合并交易的第二阶段审查,冻结审查时限,等待交易双方补充提交材料。这并不代表交易被否决,但对正在为下一个施工窗口抢船的欧洲海上风电业主而言,这份"等待"本身就是坏消息。
从"严重疑虑"到"停表"
这场横跨油气与海上风电的海工联姻,已经走了一年半。2025年2月,Saipem与Subsea7首次对外释放合并意向;同年7月,双方签署具有约束力的合并协议。根据协议,交易将以欧盟跨境法定合并方式推进,Subsea7并入Saipem,新公司定名Saipem7,双方各持股50%。
今年6月16日,交易正式向欧盟委员会申报。仅一个多月后,7月22日,欧盟委员会以该交易与欧盟内部市场存在"严重兼容性疑虑"为由,启动第二阶段深度调查,原定11月26日给出裁决。此后,两家公司主动申请将期限延长14个工作日,截止日推至12月16日。而随着8月25日的"停表",这个刚刚争取来的缓冲期也变得岌岌可危——截至目前,审查"停摆"已持续约三周。
按欧盟并购审查的通行规则,只有委员会认定待补信息已完整提交,审查时钟才会重新走动。换言之,停多久,取决于双方补材料的速度。若停摆持续数周,合并交割时间很可能从原定的2026年下半年,一路滑向2027年初。
卡点不在风电,却直指风电
值得注意的是,布鲁塞尔的担忧焦点并不在风电。其目光集中于海底脐带缆、立管和输油管(SURF)市场——这类装备用于将海上油气、碳捕集项目接入生产设施。而在海上风电、传统海上工程等业务板块,委员会反而初步认可双方存在一定程度的互补性。
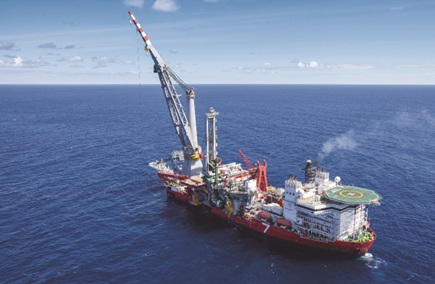
但对风电行业来说,这道"缝隙"恰恰最敏感。SURF施工与海上风电的阵列电缆、出口电缆敷设,共享的正是同一批高端铺缆船、同一批深水作业船员和同一套海上施工管理体系。当全球能承担深水铺缆与重型基础安装的船舶本就屈指可数,两大巨头的船队一旦合二为一,欧洲海上风电业主在议价桌上的腾挪空间,将被实质性压缩。
60艘船、60个国家:风电运力格局重新洗牌
合并后的Saipem7,体量足以改写行业座次:约44000名员工、超60艘船组成的多元化船队,业务覆盖全球60多个国家,作业能力从浅水延伸至超深水,其中就包括海上风机安装、基础施工与电缆敷设服务。
这正是让风电产业链既期待又警惕的地方。一方面,欧洲海上风电正进入项目密集交付期,整合后的Saipem7有望提供更强的总包能力和更稳定的运力保障;另一方面,一家手握如此规模船队的"超级承包商"登场,也意味着安装船市场的卖方格局进一步固化——尤其是那些计划在未来两三年锁定施工窗口的开发商,如今连"谁能来投标"都要先打上一个问号。
十家放行,布鲁塞尔未决
事实上,这笔交易的全球通关进度并不算慢。在美国,交易已通过反垄断审查,双方获准在当地完成合并;英国竞争监管机构同样亮起绿灯。截至目前,参与审查的16家竞争监管机构中,已有10家批准。
如今,唯一的、也是最关键的变量,仍握在布鲁塞尔手中。对于等待这份裁决的海上风电行业来说,接下来的每一周,都不只是两家欧洲海工巨头的等待,更是整条海上施工供应链排期表上的一次集体屏息。