

CTV和SOV的机遇
到2024年底,美国一级(专门建造船舶)和二级CTV(改装船舶)船队将增加到23艘船,船东可选择再建造至少12艘船。从长远来看,市场对60-130艘CTV有潜在的运营和维护需求,在海上风电场建设期间还需要更多的CTV进行后勤保障。MARADTitleXI贷款担保文件显示,美国的CTV定价约为每艘1200万美元。因此,新CTV建造所需的长期净资本为4.4-1.4亿美元。不包括设计和审批在内,每艘船的建造周期至少为12个月(多达15-20个月)。大多数为美国市场建造CTV的船厂似乎每年只能生产1到4艘CTV。
相比之下,东南亚主要船厂出售欧洲规格CTV的价格约为每艘550-600万美元,建造周期为8-10个月,每年可生产10艘船。
我们注意到,SOV市场的定价趋势与CTV市场类似。我们以前曾报道过美国建造的SOV与欧洲建造的SOV之间的价格差异,据报道,美国目前正在建造的三艘一级船每艘造价在9700万美元到1.62亿美元之间。在条件合适的情况下,如开发商或风机原始设备制造商在相对较近的地理位置运营大量风机,SOV将用于风机调试和运行维护支持。主要从墨西哥湾石油和天然气部门重新部署的二级步行船也将不时用于涡轮机调试和一些维护工作。属于这一类别的船只包括PaulCandies号和一艘Hornbeck HOS SOV300E MPSV。目前,开发商至少确定了三艘船,预计资本支出为4.5-5亿美元。
Dominion Energy在其23年第二季度的财务报告中证实了本地建造船舶成本相对较高的主题,报告称,截至2023年6月30日,美国建造的风力涡轮机安装船(WTIV)"Charybdis"号的建造成本为3.67亿美元,预计到2024年底或2025年初交付时将上升到6.25亿美元左右。与此相比,与Charybdis同期在亚洲船厂签订的规格相似的WTIVs造价约为3.25亿美元。延迟交付意味着该船(很有可能)不会部署在?rsted的Revolution Wind和Sunrise Wind项目上。
CTV和SOV需求的驱动因素
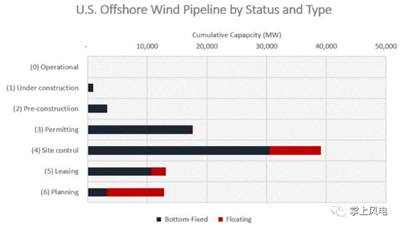
在过去的几个月里,阅读过美国海上风电新闻的人都会经历过山车般的情绪波动,在乐观和悲观之间徘徊。据开发商报告,由于通货膨胀因素、美国特定税收抵免和供应链挑战等综合因素,项目已经无法融资。其中一些开发商已寻求重新谈判或取消在约定日期前以约定价格向各州出售电力的合同。因此,一些项目的完工日期将推迟数月甚至数年。然而,海上风电的基本驱动力仍然稳健。在联邦层面,现任政府正集中资源用于海上风电的租赁和许可,并计划在2024年底前批准超过13千兆瓦的项目容量,并通过《通货膨胀削减法》相关税收减免提供融资支持。在州一级,尤其是东北部和大西洋中部地区,我们看到各州都有明确的雄心壮志,要增加可再生能源的使用,减少进口碳氢化合物的数量,制定海上风电采购目标,并为开发商创造明确的市场路线。如图所示,我们的87GW项目计划包括位于大西洋沿岸联邦和州水域的73个风电场。太平洋和墨西哥湾沿岸以及五大湖区。其中42MW已投入运营,938MW目前正在海上施工,另有3.3GW的产能已通过了审批。
长期 CTV 活动的一个很好的晴雨表是看将安装的涡轮机数量,因为在其漫长的使用寿命期间,需要不断进行例行检查、维修和维护,而这些工作的技术人员都是由 CTV 和 SOV 运输和/或安置的。
根据目前开发商的计划,到 2035 年,将在美国水域安装近 4500 台涡轮机,预计将由西方三大原始设备制造商提供:西门子、通用电气和维斯塔斯。
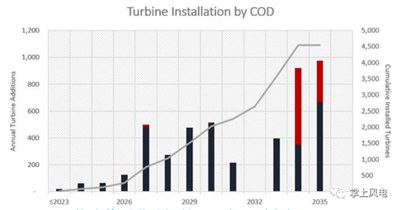
美国涡轮机安装预测(来源:Intelatus Global Partners)
向其他市场寻求指导
成熟而庞大的欧洲海上风电市场可作为 CTV 和 SOV 市场发展的指南。
预计到 2024 年底,欧洲将总共安装近 7000 台涡轮机。到 2024 年底,欧洲将有略多于 400台一级 CTV 投入运营,为现有风电场的长期运营和维护提供支持,并为新风电场的建设和调试提供支持。与此同时,预计将有 43 艘一级 SOV 为开发商和原始设备制造商工作,到 2026 年这一数字将跃升至 64艘(尽管并非所有这些都已签约)。
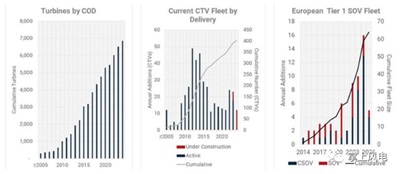
欧洲 CTV 和 SOV 市场(来源:Intelatus Global Partners)
一级技术趋势如何?
平均而言,CTV 的长度、宽度和载客量都有所增加。
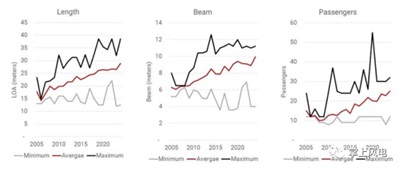
CTV 技术趋势(来源:Intelatus Global Partners)
双体船仍然是最主要的船体类型,但也出现了许多有趣的水面效应船、SWATH(小水线面双体船)、三体船、配备舷外托架的CTV 以及配备水翼船。
喷水式推进器和双固定螺距推进器是主动式船舶的主要解决方案,但沃尔沃遍达的quad IPS系统已获得广泛青睐,在新建造的船舶中占 50%以上。
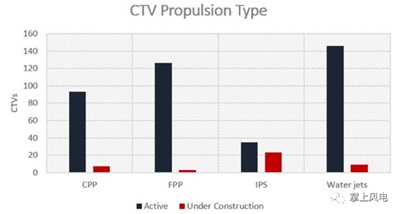
CTV 推进器类型(来源:Intelatus Global Partners)
SOV 部分由更侧重于长期运行维护工作的船舶和适合涡轮机调试项目的船舶组成,后者通常需要更多的技术人员。如图所示,长期签约的 SOV 供应量一直以相当稳定的速度增长,而 SOV 部分目前正在经历一个显著的增长高峰。该部分的一个隐忧是,SOV 是一种相对商品化的项目,相对容易包装并向投资者解释,从而助长了投机和过度建设的风险。
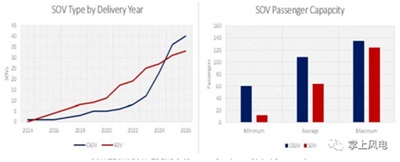
SOV 技术趋势(来源:Intelatus Global Partners)
SOV细分市场的趋势是基于电池的柴油电力推进系统,其发动机具有某种形式的燃料灵活性,以适应氢能源载体,如甲醇和液态有机氢载体(LOHC)。
前景依然光明
无论是在美国还是在全球,海上风电项目都面临着一些重大障碍,无论是供应链瓶颈、资金支持还是通胀压力。然而,欧洲、东亚和美国的海上风电项目增长的基本面依然强劲。此外,我们预计会有新的市场进入者,包括南美和澳大利亚。
所有这些项目的一个共同点是,它们在建设和运营期间都需要保障支持。CTV 和 SOV 仍是这些活动的关键资产,而且还需要更多。
但为了避免许多先行者所面临的挑战,应始终将无提前终止条款的低风险长期包租合同作为一种潜在的选择。